En tant qu’actionnaire, la cession des titres de votre entreprise constitue une étape clé de votre carrière et de votre vie patrimoniale. Entre optimisation fiscale et financement de vos projets personnels, il est essentiel de préparer minutieusement la structuration de l’opération bien en amont de sa finalisation.
De nombreux dirigeants souhaitent réinvestir une partie du prix de vente dans de nouveaux projets professionnels, tout en conservant des liquidités personnelles pour rembourser un emprunt, acquérir une résidence secondaire ou financer leur train de vie au cours des années à venir. L’apport-cession peut alors permettre de différer l’imposition de votre plus-value et de conserver davantage de capitaux à réinvestir. Cependant, une question préalable s’impose : quelle somme devez-vous percevoir personnellement pour financer votre vie après la cession ?
Dans cet article, nous revenons sur le fonctionnement global de l’apport-cession et expliquons pourquoi apporter la totalité de ses titres à une société holding n’est pas toujours la solution la plus adaptée à vos objectifs.
I. Comment fonctionne le mécanisme de l’apport-cession ?
L’apport-cession est un mécanisme fiscal régi par l’article 150-0 B ter du Code Général des Impôts (CGI). Il permet à un dirigeant de céder les titres de sa société sans subir d’imposition immédiate sur la plus-value réalisée.
Ce dispositif s’articule autour de deux étapes majeures :
- L’apport des titres : le dirigeant apporte les titres de sa société opérationnelle à une société holding qu’il contrôle, en contrepartie de titres de cette holding. La plus-value constatée lors de cet apport (PV1) bénéficie alors d’un report d’imposition sous réserve de respecter les conditions légales.
- La cession par la holding : la holding vend ensuite les titres de la société opérationnelle à un acquéreur tiers. Lorsque la valeur de revente est égale à la valeur d’apport, la vente par la holding ne génère aucune nouvelle imposition immédiate.
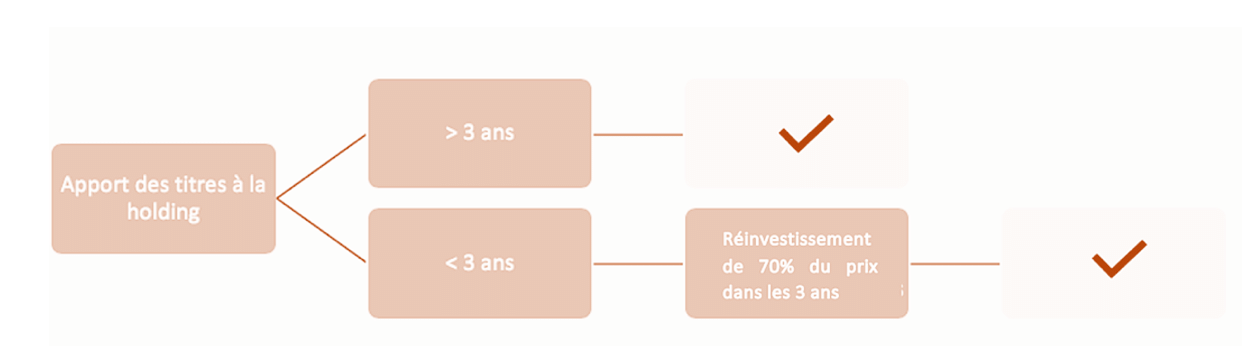
Dès lors que la cession par la holding intervient plus de 3 ans après l’apport, le report d’imposition est automatiquement maintenu. En revanche, si la cession survient moins de 3 ans après l’apport, le maintien du report est subordonné au respect de conditions strictes de réinvestissement :
- Minimum de réinvestissement : la holding doit réinvestir au moins 70 % du produit de cession (seuil porté de 60 % à 70 % suite à la Loi de Finances 2026).
- Délai d’exécution : ce réinvestissement doit intervenir dans un délai de 3 ans à compter de la date de cession (délai porté de 2 à 3 ans par la Loi de Finances 2026).
- Durée de détention : les actifs acquis dans le cadre du remploi doivent être conservés pendant au moins 5 ans.
- Nature des investissements : le remploi doit financer des activités économiques éligibles (industrielles, commerciales, artisanales, agricoles, libérales ou via des fonds éligibles tels que FCPR ou FPCI), à l’exclusion de la simple gestion de patrimoine immobilier ou locatif.
L’impôt en report devient exigible en cas d’événement interruptif, tel que la vente des parts de la holding par le dirigeant ou le transfert de son domicile fiscal hors de France. En revanche, le report est définitivement exonéré et purgé en cas de décès du contribuable, ou sous certaines conditions en cas de donation des titres de la holding.
II. Quelles sont les limites du dispositif d’apport-cession ?
Le report d’imposition fait de l’apport-cession un outil performant pour limiter le frottement fiscal lors de la vente. Sans ce mécanisme, la plus-value subirait une imposition au prélèvement forfaitaire unique (PFU) de 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Cela représente Soit un gain minimum de 31,4% sur la plus-value imposable grâce au différé fiscal, renforçant la capacité d’investissement au sein de la holding.
Cependant, il convient d’avoir à l’esprit que la trésorerie détenue par la holding appartient à celle-ci, et non directement au dirigeant. Pour disposer de ces capitaux à titre personnel, l’associé doit organiser une sortie de trésorerie qui génère un coût fiscal et social :
- La rémunération : versée sous forme de salaire ou de rémunération de gérance, elle est soumise aux cotisations sociales puis à l’impôt sur le revenu au barème progressif (tranche marginale).
- Les dividendes : soumis au prélèvement forfaitaire unique ou au barème progressif, ainsi qu’aux prélèvements sociaux et, dans certains cas (comme pour les gérants majoritaires de SARL), aux charges sociales.
Les deux contraintes principales de l’apport-cession se résument ainsi : l’obligation de réinvestir au moins 70 % de la vente dans une activité économique éligible, et l’imposition des 30 % restants en cas de distribution à titre personnel.
III. L’apport-cession partiel est-il une solution adaptée ?
Un dirigeant n’est nullement contraint d’apporter l’intégralité de ses titres avant la revente. Il peut parfaitement opter pour une approche mixte combinant une vente directe d’une partie des titres pour encaisser des liquidités personnelles et un apport du solde à une holding de réinvestissement.
Le calibrage de l’apport-cession partiel dépend des objectifs patrimoniaux et des besoins en trésorerie privée. Dans cette configuration, deux points demandent une vigilance particulière :
- L’adéquation des réinvestissements : le remploi de 70 % de la quote-part apportée doit correspondre à la tolérance au risque du dirigeant (durée de détention, liquidité, frais et risque de perte en capital).
- Le solde non réinvesti : les 30 % maintenus dans la holding ne forment pas une réserve d’argent personnellement disponible. Tout retrait ultérieur doit être structuré sur le plan juridique et fiscal.
IV. Pourquoi établir son budget de vie avant la cession ?
Avant de fixer le nombre de titres à apporter à une holding, il convient de quantifier précisément les besoins financiers futurs du dirigeant et de son foyer :
- Les projets immédiats : remboursement d’emprunts en cours, acquisitions immobilières ou dépenses exceptionnelles.
- Le train de vie futur : évaluation du revenu annuel nécessaire après le départ de l’entreprise.
- Les ressources existantes : prise en compte des revenus patrimoniaux déjà en place et des pensions de retraite à venir.
- La poche de sécurité : constitution d’une réserve financière disponible à tout moment.
- L’horizon d’investissement : montant exact que le dirigeant accepte d’immobiliser dans des activités économiques à long terme.
Cette modélisation globale doit intervenir très tôt dans le processus de vente, en concertation avec vos conseils juridiques et patrimoniaux.
V. Exemple chiffré : quel arbitrage entre vente directe et apport-cession ?
Profil et objectifs de Monsieur Patrimoine
Âgé de 55 ans, Monsieur Patrimoine souhaite céder son entreprise pour un montant total de 3 000 000 euros. Le prix de revient fiscal de l’ensemble de ses actions s’élève à 100 000 euros. À l’issue de la transaction, il envisage de consacrer 400 000 euros au remboursement de ses dettes et à un projet immobilier, de conserver 200 000 euros sous forme de réserve personnelle, et de réinvestir le solde pour constituer son patrimoine de long terme.
Son besoin net en capitaux personnels s’élève donc immédiatement à 600 000 euros. S’il apportait 100 % de ses titres à une holding, l’intégralité du prix de vente serait perçue par la société. Monsieur Patrimoine détiendrait une structure fortement capitalisée, mais ne disposerait pas des liquidités personnelles nécessaires pour réaliser ses projets privés.
Détermination de la quote-part à vendre en direct
Pour déterminer le montant à céder directement, retenons un PFU de 31,4 % sur la plus-value imposable. Dans ce cas de figure, la plus-value représente 96,67 % du prix de vente (2 900 000 euros de plus-value pour 3 000 000 euros de valeur).
Pour obtenir environ 600 000 euros nets après impôt, Monsieur Patrimoine doit réaliser une vente directe d’environ 861 500 euros de titres. La fiscalité immédiate s’élève à près de 261 500 euros. Le solde des titres, soit une valeur de 2 138 500 euros, est apporté à la holding avant la revente pour bénéficier du report d’imposition.
L’apport-cession partiel permet ainsi à Monsieur Patrimoine de combiner ses deux objectifs : conserver la trésorerie nécessaire à ses projets personnels et développer de la manière la plus efficace possible son patrimoine en minimisant l’impact fiscal de la cession.
Cet exemple traduit l’importance de préparer l’opération en amont et de calibrer le besoin personnel, car les capitaux détenus par la holding ne sont pas équivalents à des liquidités personnelles nettes d’impôt (ici, le tableau compare leur détention et la fiscalité immédiate, mais ne préjuge pas du coût d’une sortie ultérieure). Par ailleurs, les 600 000 euros annoncés ne suffisent pas nécessairement à financer son train de vie jusqu’à la retraite.
Récapitulatif : comparaison des options de structuration
Le tableau ci-dessous synthétise l’impact financier immédiat des trois options de cession pour la situation de Monsieur Patrimoine :
| Indicateur patrimonial | Vente intégrale en direct | Apport intégral puis cession | Vente directe et apport partiel |
|---|---|---|---|
| Prix encaissé personnellement (brut) | 3 000 000 € | 0 € | 861 500 € |
| Fiscalité immédiate (vente directe) | 910 600 € | 0 € | 261 500 € |
| Liquidités personnelles nettes perçues | 2 089 400 € | 0 € | 600 000 € |
| Prix encaissé par la holding | 0 € | 3 000 000 € | 2 138 500 € |
Simulation indicative : vente par la holding à la valeur d’apport, absence de frais et de plus-value supplémentaire dans la holding. Le report est supposé applicable et maintenu. Par ailleurs, les contributions sur les hauts revenus peuvent également augmenter le montant à céder directement : dans un cas réel, un calcul complet est nécessaire avant de fixer la répartition.
Conclusion
Le mécanisme d’apport-cession constitue un levier puissant pour accompagner la vente d’une entreprise et réinvestir des capitaux sous un régime fiscal avantageux. Toutefois, son application doit s’inscrire dans une stratégie globale qui prend en compte l’ensemble de vos besoins personnels et familiaux.
Apporter une partie de ses titres et céder directement le reste peut permettre de concilier besoins de liquidités personnelles et investissements via une société. Selon les profils et la nature des actifs, une cession directe intégrale ou d’autres arbitrages peuvent également s’avérer préférables.
Chez Culture Patrimoine, l’analyse précise de vos objectifs et de votre budget de vie constitue le point de départ de notre démarche. Nous vous accompagnons pour concevoir la structuration la plus adaptée à vos projets d’avenir.
Cas fictif présenté à titre pédagogique. Règles examinées au 29 octobre 2026. Chaque opération nécessite une analyse personnalisée au regard de la situation du contribuable et des textes en vigueur.
Préparons votre cession d'entreprise ensemble.
Échangeons sur votre situation et la structuration optimale de votre projet de cession.